
Von Ralf Keuper
Noch gehen die Meinungen in den USA, ob es sich bei der aktuellen Krise auf dem Häusermarkt um eine Immobilienblase handelt, die bald platzen wird, auseinander. Allerdings mehren sich die Anzeichen, dass eine harte Marktkorrektur bevor steht.
So schreibt Peter Schiff auf twitter: “Die Verkäufe neuer Eigenheime sind im Juli um 12,6 % eingebrochen, ein viel stärkerer Rückgang als erwartet. Im Jahresvergleich sind die Verkäufe um 29,6 % eingebrochen. Die Verkäufe neuer Häuser sind nun in 6 der letzten 7 Monate gesunken und befinden sich auf dem niedrigsten Stand seit Januar 2016. Das Angebot an unverkauften neuen Häusern ist das höchste seit März 2009″[1]Vgl. dazu: MONTHLY NEW RESIDENTIAL SALES, JULY 2022.
Der Bestand an unverkauften Häusern war im April mit 444.000 auf dem höchsten Stand seit Mai 2008. Schwer zu schaffen machen den Häuslebauern die steigenden Baukosten. “Material‑, Liefer- und Arbeitskräftemangel bringen Bauprojekte durcheinander, führen zu enormen Verzögerungen und Kostenüberschreitungen, verzögern die Auslieferung fertiggestellter Häuser und sorgen für große Frustration auf allen Seiten. Die Baukosten für Einfamilienhäuser – ohne Grundstückskosten und andere bauunabhängige Kosten – stiegen im Jahresvergleich um 18,2 %. Dies ist der stärkste Anstieg, der jemals in den Daten seit 1964 verzeichnet wurde, und der fünfte Monat in Folge mit einem Anstieg von über 17 % im Jahresvergleich, wie das Census Bureau heute separat mitteilte. Der April war der 12. Monat in Folge mit zweistelligen Kostensteigerungen”[2]Bubble Getting Ready To Pop: Unsold New Houses Inventory Spikes, With 9 Months’ Supply. Eine aktuelle Studie geht davon aus, dass künftig jedes Jahr etwa 500.000 bis eine Million Häuser unverkauft bleiben werden[3]Housing market crisis on horizon? Millions of U.S. homes could go unsold by 2040, study warns[4]“Professor Arthur Nelson von der University of Arizona sieht das größte Problem für Senioren in der jüngeren Generation, die nicht bereit oder in der Lage ist, diese Immobilien zu kaufen. Nelsons … Continue reading.
Laut Trading Economics gingen “die Verkäufe bestehender Eigenheime in den USA im Juli 2022 um 5,9 % auf eine saisonbereinigte Jahresrate von 4,81 Millionen zurück, den niedrigsten Stand seit Mai 2020 und unter den Markterwartungen von 4,89 Millionen. Die Verkäufe gingen den sechsten Monat in Folge zurück, was die Auswirkungen des Höchststands der Hypothekenzinsen von 6 % Anfang Juni widerspiegelt”[5]Vgl. dazu: Home sales dropped in July, the sixth month in a row.
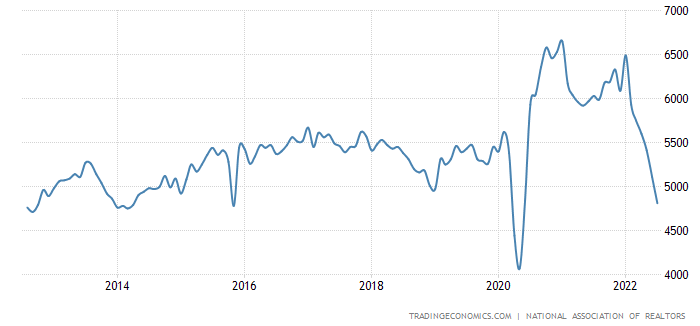
Die Grafik zeigt, dass der bisherige Tiefpunkt Anfang 2020 erreicht wurde. Weitere Einbrüche gab es im Frühjahr 2014[6]The number of completed unsold homes for sale is at spring 2014 levels. Maybe that keeps rising, maybe not. und Ende 2015.
Die Federal Reserve Bank of Dallas kam im März dieses Jahres zu dem Befund: “Unsere Erkenntnisse deuten darauf hin, dass sich der US-Immobilienmarkt zum ersten Mal seit dem Boom der frühen 2000er Jahre abnormal verhält. Grund zur Besorgnis geben bestimmte Wirtschaftsindikatoren – insbesondere das Preis-Miet-Verhältnis und das Preis-Einkommens-Verhältnis -, die darauf hindeuten, dass die Hauspreise zunehmend nicht mehr mit den Fundamentaldaten übereinstimmen”[7]Real-Time Market Monitoring Finds Signs of Brewing U.S. Housing Bubble[8]“Wichtig ist, dass die Erfahrungen aus der Immobilienblase Anfang der 2000er Jahre und die anschließende Entwicklung fortschrittlicher Instrumente für die Früherkennung und den Einsatz von … Continue reading[9]Vgl. dazu: The U.S. Housing Market Has Peaked.But no, we’re not headed for anything even close to 2008.
Derweil stellt eine aktuelle Gallup-Umfrage einen Stimmungseinbruch bei den Verbrauchern fest. Die Umfrage ergab, dass 5,6 % der Amerikaner ihr Leben als “leidend” einstufen, der höchste Wert seit Einführung des Index im Jahr 2008[10]Record Number Of Americans Are “Suffering”, Surpassing 2008 Crisis Levels; Gallup Poll Finds.
Der Verschuldung der privaten Haushalte in den USA hat mit 16 Billionen Dollar einen neuen Höchststand erreicht. Zwei Drittel des Anstiegs im letzten Quartal entfielen auf die Hypothekenschulden. Die Kreditkartenschulden legten um 13 % gegenüber dem Vorjahr zu. Das war der stärkste Zuwachs seit mehr als 20 Jahren, so die New Yorker Fed in ihrem vierteljährlichen Bericht über die Verschuldung der privaten Haushalte und Kredite[11]US Household Debt Surpasses $16 Trillion on Higher Mortgages. Joelle Scally, Leiterin des Zentrums für mikroökonomische Daten bei der New Yorker Fed sagte: “Während sich die Bilanzen der privaten Haushalte insgesamt in einer starken Position zu befinden scheinen, beobachten wir steigende Zahlungsausfälle bei Kreditnehmern mit niedrigem Einkommen, deren Raten sich dem Niveau vor der Pandemie nähern”
Die Entwicklung verläuft regional unterschiedlich. Während in einigen Bundesstaaten die Preise für Immobilien z.T. deutlich nach unten gehen, sind sie in anderen zumindest konstant oder steigen noch[12]Is the housing market about to crash? Here’s what experts are saying[13]Vgl. dazu: Elon Musk on housing bubble: ‘They dug their own graves—a lesson we should all take to heart’[14]The Housing Market Bubble Is Cracking.
Die Frage ist nun, wie die Teile zusammenpassen. Einige Entwicklungen scheinen sich zu widersprechen. Einerseits hat sich der Verkauf von Eigenheimen verlangsamt, während die Immobilienpreise weiterhin hoch sind. Sollte die Fed die Zinsen weiterhin erhöhen, um die Inflation zu bekämpfen, würde das die Hypothekenzinsen noch oben treiben. Die Ratingagentur Fitch geht davon aus, dass die Zinsschritte der Fed die Wahrscheinlichkeit eines Rückgangs der Immobilienpreise tatsächlich erhöht haben. Der größte zu erwartende Rückgang wird auf 15 Prozent geschätzt. Das würde für den durchschnittlichen amerikanischen Hausbesitzer einen Verlust von etwa 60.000 Dollar bedeuten, was zwar erheblich ist, aber weniger als die fast 120.000 Dollar, die das durchschnittliche US-Haus in den letzten zwei Jahren an Wert gewonnen hat[15]The Fed Sees Housing Trouble Ahead.
Jetzt ist das mit den Prognosen von Rating-Agenturen so eine Sache. Peter Schiff, der die Finanzkrise 2008 vorhersagte, sieht das anders: “Das letzte Mal, als neue Häuser so unerschwinglich waren, hatte die Nation gerade eine Finanzkrise erlebt, die US-Wirtschaft befand sich in der schlimmsten Rezession seit der Großen Depression, und der S&P war auf dem Tiefpunkt eines 48%igen Bärenmarktrückgangs. Dennoch behaupten “Experten”, dass die Wirtschaft jetzt stark ist”[16]In einem anderen Tweet sagt Schiff: “Bald wird der Bau neuer Häuser fast vollständig zum Erliegen kommen. Das liegt daran, dass es zu teuer sein wird, neue Häuser zu bauen, die sich die meisten … Continue reading.
References
| ↑1 | Vgl. dazu: MONTHLY NEW RESIDENTIAL SALES, JULY 2022 |
|---|---|
| ↑2 | Bubble Getting Ready To Pop: Unsold New Houses Inventory Spikes, With 9 Months’ Supply |
| ↑3 | Housing market crisis on horizon? Millions of U.S. homes could go unsold by 2040, study warns |
| ↑4 | “Professor Arthur Nelson von der University of Arizona sieht das größte Problem für Senioren in der jüngeren Generation, die nicht bereit oder in der Lage ist, diese Immobilien zu kaufen. Nelsons Vorhersage geht davon aus, dass Millionen von Millennials und Mitglieder der Generation Z nicht in der Lage sein werden, sich Wohneigentum zu leisten. Jüngere Amerikaner könnten sich auch weiterhin für kleinere Häuser in Stadtnähe entscheiden und das Pendeln aus den Vorstädten meiden” |
| ↑5 | Vgl. dazu: Home sales dropped in July, the sixth month in a row |
| ↑6 | The number of completed unsold homes for sale is at spring 2014 levels. Maybe that keeps rising, maybe not. |
| ↑7 | Real-Time Market Monitoring Finds Signs of Brewing U.S. Housing Bubble |
| ↑8 | “Wichtig ist, dass die Erfahrungen aus der Immobilienblase Anfang der 2000er Jahre und die anschließende Entwicklung fortschrittlicher Instrumente für die Früherkennung und den Einsatz von Warnindikatoren – von denen einige in dieser Analyse dargestellt werden – bedeuten, dass Marktteilnehmer, Banken, politische Entscheidungsträger und Regulierungsbehörden besser in der Lage sind, die Bedeutung eines Immobilienbooms in Echtzeit zu beurteilen. Dadurch sind sie in der Lage, schnell zu reagieren und die schwerwiegendsten, negativen Folgen einer Immobilienkorrektur zu vermeiden”. |
| ↑9 | Vgl. dazu: The U.S. Housing Market Has Peaked.But no, we’re not headed for anything even close to 2008 |
| ↑10 | Record Number Of Americans Are “Suffering”, Surpassing 2008 Crisis Levels; Gallup Poll Finds |
| ↑11 | US Household Debt Surpasses $16 Trillion on Higher Mortgages |
| ↑12 | Is the housing market about to crash? Here’s what experts are saying |
| ↑13 | Vgl. dazu: Elon Musk on housing bubble: ‘They dug their own graves—a lesson we should all take to heart’ |
| ↑14 | The Housing Market Bubble Is Cracking |
| ↑15 | The Fed Sees Housing Trouble Ahead |
| ↑16 | In einem anderen Tweet sagt Schiff: “Bald wird der Bau neuer Häuser fast vollständig zum Erliegen kommen. Das liegt daran, dass es zu teuer sein wird, neue Häuser zu bauen, die sich die meisten Käufer leisten können. Der Wohnungsmarkt wird sich fast ausschließlich aus bestehenden Häusern zusammensetzen |